


Norwegian Cruise Line Holdings presenteert cijfers over het derde kwartaal van 2026
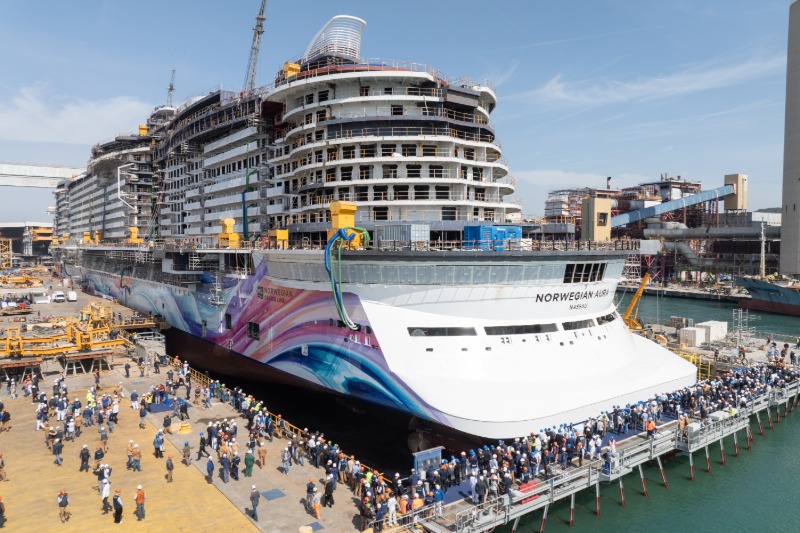
Norwegian Cruise Line Holdings heeft de cijfers over het derde kwartaal van 2026 (tot en met 30 september) gepresenteerd, samen met de verwachtingen voor het vierde kwartaal en heel 2026.
De belangrijkste punten
- De totale omzet in het derde kwartaal was €2,9 miljard. De nettowinst volgens GAAP was €491 miljoen, oftewel €1,07 per aandeel.
- De aangepaste EBITDA was €937 miljoen, de aangepaste nettowinst €514 miljoen en de aangepaste winst per aandeel €1,12. Alle drie lagen boven de prognose.
- De prognose voor heel 2026 is verhoogd: de aangepaste EBITDA wordt nu ongeveer €2,55 miljard en de aangepaste winst per aandeel ongeveer €1,70.
- Begin september opende het Great Tides Waterpark op Great Stirrup Cay, het privé-eiland van de rederij. Het park is bijna 6 hectare groot en heeft attracties voor alle leeftijden.
- Door minder kosten voor vluchten van gasten en bemanning en aanpassingen in de aanbiedingen verwacht het bedrijf ongeveer €100 miljoen extra besparing per jaar, die tot 2028 geleidelijk ingaat.
- Op 15 oktober werd €950 miljoen aan obligaties met looptijd tot 2031 uitgegeven. Samen met de uitbreiding van de kredietfaciliteit verbetert dat de financiële ruimte.
- De Oceania Sirena is verkocht. Het schip blijft via een huurovereenkomst varen tot het voorjaar van 2028.
- Voor de Oceania Insignia is een overeenkomst getekend om het schip te verkopen. Levering aan de koper wordt in september 2027 verwacht.
"We hebben in het derde kwartaal betere resultaten behaald dan verwacht. Tegelijk versterken we onze commerciële kracht, verbeteren we de efficiëntie en vergroten we de gastervaring," zegt John W. Chidsey, voorzitter en CEO. "Nu we aan de volgende fase van ons herstelplan beginnen, richten we ons op een scherpere positionering van het merk Norwegian Cruise Line, effectievere marketing en een voorzichtigere aanpak van opbrengstbeheer. We zien de eerste tekenen van vooruitgang en verwachten in 2027 een groei van de netto opbrengst per passagier van 1 tot 2 procent, met een duidelijke versnelling in de tweede helft van het jaar."
Derde kwartaal in detail
De betere cijfers kwamen vooral door sterkere vraag vlak voor vertrek en hogere uitgaven aan boord. Ook de strikte kostenbeheersing zorgde voor lagere kosten per eenheid dan verwacht.
De winst per beschikbare cruisedag daalde met 16,7 procent ten opzichte van 2025. De netto opbrengst per passagier daalde met 6,5 procent, ongeveer 2,2 procentpunt beter dan de verwachte daling van 8,9 procent. De totale cruisekosten per beschikbare cruisedag waren ongeveer €301, tegenover €302 een jaar eerder. De aangepaste netto cruisekosten zonder brandstof waren ongeveer €152 en daalden met 2,2 procent, ongeveer 1,4 procentpunt beter dan de verwachte daling van 0,9 procent.
De aangepaste EBITDA kwam €63 miljoen boven de verwachte €874 miljoen uit. De aangepaste winst per aandeel was €0,22 hoger dan de verwachte €0,90.
Verwachting voor 2026
Door de sterke cijfers verhoogt het bedrijf de prognose voor heel 2026. De netto opbrengst per passagier daalt naar verwachting met ongeveer 4,4 procent ten opzichte van 2025. De aangepaste netto cruisekosten zonder brandstof dalen met ongeveer 0,4 procent. De aangepaste EBITDA wordt ongeveer €2,55 miljard, met een marge van 33,7 procent. De aangepaste nettowinst wordt ongeveer €789 miljoen, oftewel ongeveer €1,70 per aandeel.
Vierde kwartaal
De netto opbrengst per passagier daalt in het vierde kwartaal naar verwachting nog steeds met ongeveer 6,5 procent. De onderliggende opbrengst is iets verbeterd, maar dat wordt tenietgedaan doordat de Seven Seas Prestige pas eind december wordt geleverd en enkele reizen van de Seven Seas Voyager via het Suezkanaal zijn geschrapt. De aangepaste kosten zonder brandstof stijgen met ongeveer 1,7 procent. De aangepaste EBITDA wordt ongeveer €414 miljoen, met een marge van 25,0 procent.
Boekingen
De boekingsstand voor de komende twaalf maanden is iets verbeterd, maar ligt nog onder het gewenste niveau. Het grotere aanbod op Great Stirrup Cay, het nieuwe marketingplatform en betere opbrengststuring moeten de vraag en de boekingscurve op termijn verbeteren. Voor 2027 liggen de prijzen in de eerste jaarhelft hoger dan een jaar eerder, maar is de boekingsstand lager. In de tweede helft liggen de prijzen hoger en is de boekingsstand gelijk.
Schulden en financiële positie
Op 30 september 2026 had het bedrijf €15,1 miljard aan schulden en een nettoschuld van €14,8 miljard. De schuldratio kwam uit op 5,5. Rekening houdend met de nieuwe obligaties en de grotere kredietfaciliteit was de beschikbare liquiditeit €2,1 miljard, waarvan ongeveer €257 miljoen aan geld en €1,8 miljard aan beschikbare krediet.
"Na het einde van het kwartaal gaven we €950 miljoen aan obligaties uit met een rente van 8,75 procent en een looptijd tot 2031, en breidden we onze kredietfaciliteit uit. Daarmee staan we financieel sterker. Zonder grote schulden die voor 2029 vervallen, geloven we dat onze middelen en geldstroom een duidelijke weg bieden om ons herstelplan te financieren en de balans op termijn te versterken," zegt financieel directeur Mark A. Kempa. "Het verlagen van de schuldenlast blijft topprioriteit. We richten ons op kostenbeheersing en geldstroom om de groei van de opbrengst terug te brengen, waarbij sterkere winst en geldstroom zorgen voor verdere schuldafbouw."
Reactie